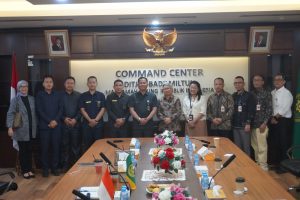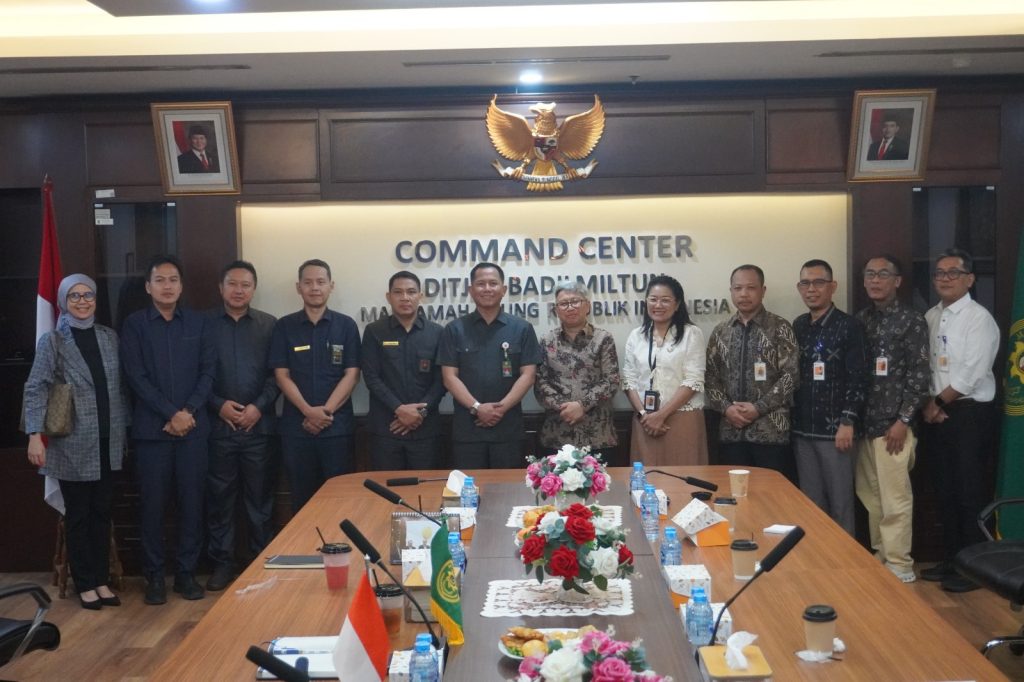
📔 KTA Rapat Koordinasi SJ Kemenkeu dan DJ Badilmiltun MA
📅 Selasa, 3 November 2026
⌚ Pukul 15.30 WIB s.d. 16.30
📍 RR Dirjen Badilmiltun
👥 Peserta: Sekretaris Jenderal Kementerian Keuangan, Direktur Jenderal Badan Peradilan Militer dan Peradilan Tata Usaha Negara (Badilmiltun), Sesditjenmiltun, Dir. Binganismin Diltun, Hakim Yustisial, Sekretaris PP, Wakil Sekretaris PP, Kepala Biro Hukum, Kepala Biro SDM, Sekretaris Pengganti dan Kasubbag TU DLP
Catatan Rapat:
1️⃣ Prinsip dan Kesiapan Pengalihan Pengadilan Pajak
1. Dirjen Badilmiltun menyampaikan bahwa proses pengalihan Pengadilan Pajak ke Mahkamah Agung telah berlangsung cukup panjang dan memiliki kompleksitas tersendiri, mengingat karakteristik Pengadilan Pajak berbeda dengan lingkungan peradilan lainnya di bawah pembinaan Badilmiltun.
2. Mengingat Pengadilan Pajak merupakan bagian dari subsistem keuangan negara, proses pengalihan perlu dilaksanakan dengan prinsip hold harmless dan soft landing, sehingga tidak mengganggu keberlangsungan pelayanan peradilan maupun hak-hak aparatur dan hakim.
3. Mahkamah Agung memahami dan mendukung pelaksanaan pengalihan Pengadilan Pajak paling lambat 31 Desember 2026, sehingga mulai 1 Januari 2027 Pengadilan Pajak berada di bawah Mahkamah Agung. Namun, masih terdapat sejumlah persoalan regulasi dan penataan SDM yang perlu diselesaikan bersama.
2️⃣ Peningkatan Kualitas dan Konsistensi Putusan Hakim Pengadilan Pajak
1. Sekretaris Jenderal Kementerian Keuangan menyampaikan perhatian Menteri Keuangan terhadap kualitas putusan Hakim Pengadilan Pajak, khususnya masih adanya disparitas putusan yang berpotensi menimbulkan dampak signifikan terhadap penerimaan negara.
2. Sehubungan dengan hal tersebut, diperlukan langkah konkret untuk meningkatkan kualitas dan konsistensi putusan, baik sebelum maupun setelah pengalihan Pengadilan Pajak ke Mahkamah Agung.
3. Dirjen Badilmiltun menyampaikan bahwa peningkatan kompetensi hakim merupakan salah satu prioritas pembinaan di lingkungan Mahkamah Agung. Oleh karena itu, pembinaan teknis dan bimbingan teknis bagi Hakim Pengadilan Pajak perlu disesuaikan dengan karakteristik sengketa perpajakan yang terus berkembang.
4. Dirjen Badilmiltun juga menekankan pentingnya penguatan integritas hakim, mengingat karakteristik dan tingkat kerawanan penanganan sengketa pajak berbeda dengan lingkungan peradilan lainnya. Praktik transaksional dalam penanganan perkara tidak dapat ditoleransi.
3️⃣ Rekrutmen dan Penyetaraan Jabatan Hakim Pengadilan Pajak
1. Dirjen Badilmiltun menyampaikan bahwa salah satu persoalan mendasar dalam pengalihan adalah perbedaan sistem kepangkatan dan pola karier Hakim Pengadilan Pajak dengan hakim di lingkungan Mahkamah Agung.
2. Dalam struktur Mahkamah Agung, Hakim Pengadilan Pajak diposisikan setara dengan hakim tinggi pada tingkat banding. Namun, persyaratan kepangkatan hakim tinggi pada umumnya telah mencapai golongan IV/c dengan masa kerja tertentu, sedangkan Hakim Pengadilan Pajak memiliki latar belakang dan komposisi kepangkatan yang beragam, termasuk hakim dengan golongan III/d.
3. Perbedaan tersebut berpotensi menimbulkan persoalan kesetaraan dan kecemburuan di lingkungan peradilan lainnya, khususnya apabila hakim yang baru direkrut langsung ditempatkan pada kedudukan setara hakim tinggi tanpa memenuhi persyaratan kepangkatan yang berlaku di Mahkamah Agung.
4. Dirjen Badilmiltun menyampaikan bahwa terhadap hakim yang telah menjabat dapat dipertimbangkan pengaturan khusus dalam rangka transisi. Namun, terhadap calon hakim baru yang masih mengikuti proses seleksi, diperlukan pembahasan lebih lanjut agar tidak menimbulkan persoalan baru setelah pengalihan.
5. Terkait proses rekrutmen Hakim Pengadilan Pajak yang sedang berlangsung, disampaikan kekhawatiran bahwa proses seleksi dan pelantikan tidak dapat diselesaikan sebelum akhir Desember 2026.
6. Sekretaris Jenderal Kementerian Keuangan menyampaikan bahwa proses seleksi perlu tetap mengedepankan kualitas dan kompetensi calon hakim. Hasil asesmen yang sedang berlangsung perlu dibahas lebih lanjut melalui rapat panitia seleksi (pansel) untuk menentukan calon yang benar-benar memenuhi kualifikasi.
7. Dalam pembahasan tersebut, turut mengemuka usulan agar persyaratan kepangkatan calon hakim, termasuk kemungkinan penetapan batas minimal golongan IV/b, menjadi salah satu materi pertimbangan pansel.
8. Sekretaris Jenderal menyetujui perlunya pembahasan lebih lanjut melalui mekanisme pansel guna memastikan proses rekrutmen dilaksanakan dengan tata kelola yang baik.
4️⃣ Pengaturan Hak Keuangan Hakim Pengadilan Pajak
1. Dirjen Badilmiltun menyampaikan bahwa pengaturan hak keuangan Hakim Pengadilan Pajak merupakan salah satu isu utama yang masih menghambat penyelesaian RPerpres Pengalihan Pengadilan Pajak.
2. Perbedaan besaran penghasilan antara Hakim Pengadilan Pajak dan hakim tinggi di lingkungan Mahkamah Agung berpotensi menimbulkan kesenjangan apabila tidak disertai pengaturan khusus.
3. Di sisi lain, pengaturan hak keuangan hakim pada prinsipnya ditetapkan melalui Peraturan Pemerintah (PP), sehingga pengaturan langsung dalam RPerpres berpotensi menimbulkan persoalan dari sisi kesesuaian hierarki dan materi muatan peraturan perundang-undangan.
4. Perwakilan Mahkamah Agung mengusulkan agar pengaturan hak keuangan Hakim Pengadilan Pajak dilakukan melalui PP tersendiri mengenai penyetaraan hak keuangan hakim pajak, tanpa harus mengubah PP Nomor 42 Tahun 2025 yang mengatur hak keuangan hakim pada badan peradilan di bawah Mahkamah Agung.
5. Sebagai alternatif, dibahas kemungkinan penyesuaian penghasilan Hakim Pengadilan Pajak secara bertahap atau melalui penyesuaian ketentuan mengenai hak keuangan hakim yang saat ini berlaku di lingkungan Kementerian Keuangan.
6. Sekretaris Jenderal Kementerian Keuangan berpandangan bahwa pengaturan melalui PP merupakan opsi yang lebih tepat karena memberikan dasar hukum yang lebih kuat. Adapun kemungkinan penerapan penyesuaian penghasilan secara bertahap perlu dikaji lebih lanjut.
7. Dirjen Badilmiltun menekankan bahwa pengaturan tersebut perlu mempertimbangkan keseimbangan dengan sistem penghasilan hakim di lingkungan peradilan lainnya, sekaligus memastikan kelancaran pengalihan Pengadilan Pajak.
8. Mengingat persoalan ini melibatkan kebijakan lintas kementerian/lembaga, diperlukan pembahasan pada tingkat pimpinan (high-level meeting), khususnya dengan Kementerian PANRB, untuk memperoleh kesepakatan mengenai skema penyetaraan hak keuangan hakim.
9. Sebagai solusi sementara, diusulkan agar RPerpres memuat ketentuan peralihan yang memberikan dasar bagi pengaturan lebih lanjut mengenai hak keuangan Hakim Pengadilan Pajak melalui PP.
5️⃣ Penyelesaian Pengaturan Organisasi dan Tata Kerja Pengadilan Pajak
1. Perwakilan Kementerian Keuangan menyampaikan bahwa selain pengaturan hak keuangan hakim, isu utama yang masih memerlukan penyelesaian dalam harmonisasi RPerpres adalah pengaturan organisasi dan tata kerja (OTK) Pengadilan Pajak setelah pengalihan ke Mahkamah Agung.
2. Pembahasan masih menghadapi perbedaan pandangan mengenai bentuk instrumen hukum yang digunakan, yaitu Peraturan Mahkamah Agung (PERMA) atau Peraturan Sekretaris Mahkamah Agung (Persesma).
3. Kementerian Keuangan telah mengusulkan agar pengaturan OTK diserahkan kepada Mahkamah Agung. Namun, dalam proses harmonisasi masih terdapat keberatan terhadap pemberian kewenangan pengaturan tersebut melalui Peraturan Presiden.
4. Dirjen Badilmiltun menyampaikan bahwa Mahkamah Agung memiliki karakteristik kelembagaan yang berbeda dengan kementerian/lembaga eksekutif. Oleh karena itu, pengaturan OTK perlu mempertimbangkan kewenangan dan mekanisme pembentukan peraturan di lingkungan Mahkamah Agung.
5. Dirjen Badilmiltun juga menyampaikan bahwa penyusunan PERMA membutuhkan proses yang relatif panjang karena melibatkan pembahasan di lingkungan Mahkamah Agung. Sementara itu, pengaturan melalui Persesma dinilai perlu dipertimbangkan sesuai ruang lingkup kewenangannya.
6. Dalam pembahasan mengemuka usulan agar pengaturan teknis OTK tidak perlu dimuat secara terperinci dalam RPerpres, melainkan diserahkan kepada Mahkamah Agung melalui instrumen hukum yang sesuai.
7. Dirjen Badilmiltun menekankan pentingnya konsolidasi internal dan kesepakatan antarkementerian/lembaga agar penyelesaian RPerpres tidak kembali tertunda.
6️⃣ Koordinasi Penyelesaian RPerpres Pengalihan Pengadilan Pajak
1. Dirjen Badilmiltun menyampaikan bahwa penyelesaian RPerpres memerlukan koordinasi yang lebih intensif, khususnya terhadap isu hak keuangan hakim dan pengaturan OTK yang belum mencapai kesepakatan.
2. Disampaikan bahwa pembahasan melalui mekanisme harmonisasi secara daring belum sepenuhnya efektif dalam menyelesaikan perbedaan pandangan antarkementerian/lembaga.
3. Kementerian Keuangan menyampaikan bahwa usulan pembahasan secara luring telah disampaikan, namun belum dapat dilaksanakan karena keterbatasan agenda Kementerian Hukum.
4. Dirjen Badilmiltun menyarankan agar dilakukan koordinasi langsung pada tingkat pimpinan, termasuk dengan Direktur Jenderal Peraturan Perundang-undangan Kementerian Hukum, untuk mempercepat penyelesaian isu yang masih tertunda.
5. Sekretaris Jenderal Kementerian Keuangan menyampaikan bahwa Menteri PANRB telah menyatakan kesediaannya untuk melakukan pembahasan lebih lanjut. Oleh karena itu, perlu segera dilakukan konsolidasi posisi Kementerian Keuangan dan Mahkamah Agung sebelum pembahasan lintas kementerian/lembaga.
7️⃣ Kesiapan Sarana, Prasarana, dan Sistem Informasi
1. Dirjen Badilmiltun menyampaikan bahwa pengalihan Pengadilan Pajak tidak hanya mencakup hakim dan aparatur, tetapi juga memerlukan kesiapan sarana, prasarana, serta sistem informasi untuk mendukung keberlangsungan pelayanan peradilan.
2. Terkait kebutuhan gedung, disampaikan bahwa penggunaan gedung Pengadilan Pajak saat ini memiliki batas waktu sampai dengan tahun 2028. Oleh karena itu, Mahkamah Agung perlu mulai mempersiapkan alternatif gedung dan infrastruktur pendukung.
3. Dalam pembahasan turut disampaikan kebutuhan lahan bagi Pengadilan Tinggi Tata Usaha Negara (PTTUN), mengingat keterbatasan kapasitas gedung yang saat ini digunakan.
4. Salah satu alternatif yang dibahas adalah pemanfaatan aset eks BLBI di kawasan Matraman. Sekretaris Jenderal Kementerian Keuangan menyampaikan bahwa pemanfaatan aset dimungkinkan sepanjang status aset telah jelas dan tidak sedang digunakan untuk kepentingan lain.
5. Dari sisi teknologi informasi, Dirjen Badilmiltun menyoroti perlunya pengembangan sistem informasi Pengadilan Pajak agar selaras dengan proses administrasi perkara secara elektronik di lingkungan Mahkamah Agung, termasuk layanan pengajuan peninjauan kembali (PK).
Tindak lanjut:
1️⃣ Penyelesaian RPerpres Pengalihan Pengadilan Pajak
* Melakukan konsolidasi internal Kementerian Keuangan dan Mahkamah Agung mengenai isu hak keuangan hakim dan pengaturan OTK.
* Mengoordinasikan pembahasan lanjutan pada tingkat pimpinan dengan Kementerian PANRB dan Kementerian Hukum.
* Mengkaji perumusan ketentuan peralihan dalam RPerpres sebagai dasar pengaturan lebih lanjut mengenai hak keuangan Hakim Pengadilan Pajak.
2️⃣ Pengaturan Hak Keuangan Hakim
* Mengkaji opsi penyusunan PP tersendiri mengenai penyetaraan hak keuangan Hakim Pengadilan Pajak.
* Mengkaji alternatif penyesuaian penghasilan secara bertahap dengan mempertimbangkan kesetaraan dan harmonisasi sistem penghasilan hakim.
3️⃣ Rekrutmen Hakim Pengadilan Pajak
* Melaksanakan pembahasan melalui rapat pansel terhadap hasil asesmen dan kualifikasi calon hakim.
* Memastikan kelanjutan proses seleksi mempertimbangkan batas waktu pengalihan Pengadilan Pajak.
4️⃣ Pengaturan OTK
* Mengonsolidasikan kesepakatan mengenai instrumen hukum pengaturan OTK Pengadilan Pajak setelah pengalihan, termasuk kemungkinan pengaturan melalui Persesma.
5️⃣ Sarana, Prasarana, dan Teknologi Informasi
* Melakukan koordinasi lebih lanjut mengenai kebutuhan gedung dan alternatif pemanfaatan aset negara.
* Mengidentifikasi kebutuhan penyesuaian sistem informasi Pengadilan Pajak dengan sistem administrasi perkara di lingkungan Mahkamah Agung.